RegTech im Bankwesen: Warum es so wichtig ist
Mit KI zusammenfassen
Was ist RegTech im Bankwesen? Ein neuer Markt über 115 Mrd. US-Dollar für Finanzunternehmen
Im ersten Quartal 2021 haben Fintech-Unternehmen weltweit 22,8 Mrd. US-Dollar eingesammelt. Das ist doppelt so viel wie Ende 2020. Der Grund für dieses Wachstum sind Neuerungen in der Finanztechnologie.
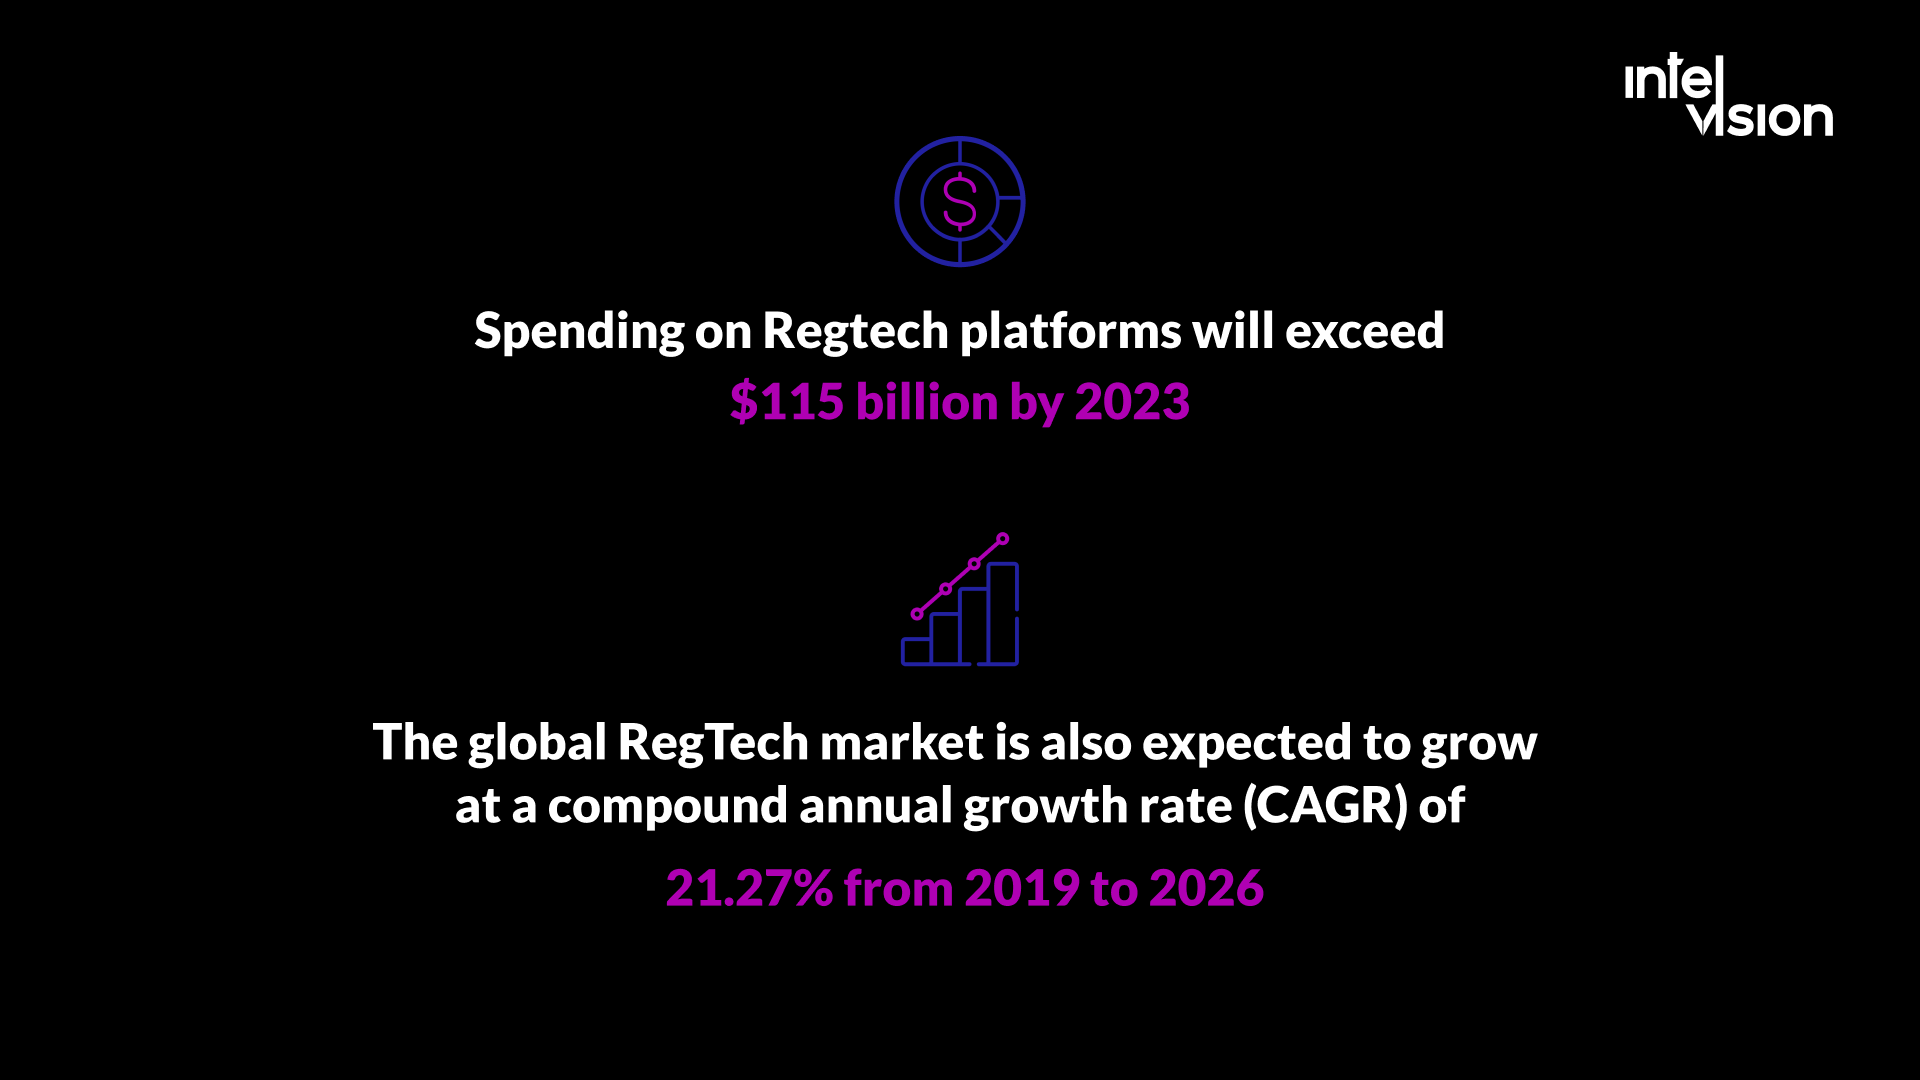
Eine der wichtigsten Technologien, die in den vergangenen 15 Jahren im Finanzsektor entstanden sind, ist RegTech. Eine neue Studie von Juniper Research zeigt, dass die Ausgaben für RegTech-Plattformen bis 2023 auf über 115 Mrd. US-Dollar steigen werden. Außerdem soll der weltweite RegTech-Markt von 2019 bis 2026 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 21,27 % wachsen.
Was genau ist RegTech im Bankwesen, warum krempelt es die Finanzbranche um, und wie hilft es Unternehmen, ihre Risiken besser zu verstehen und zu steuern? Diesen Fragen gehen wir im folgenden Artikel nach.
Was ist RegTech im Bankwesen?
RegTech (Regulatory Technology) ist Technologie, die Unternehmen hilft, die Regeln und Anforderungen der Aufsichtsbehörden einzuhalten. In manchen Bereichen gibt es sehr viele Gesetze, und ständig kommen neue hinzu. RegTech hilft, in dieser Informationsflut nicht den Überblick zu verlieren, mit Big Data, Cloud Computing, KI und Machine Learning.
Die Hauptfunktionen von RegTech sind regulatorisches Monitoring, Reporting, Risikomanagement und Compliance. RegTech im Bankwesen hilft Unternehmen, Risiken besser zu erkennen und zu mindern, Kosten zu senken und Ressourcen freizusetzen.
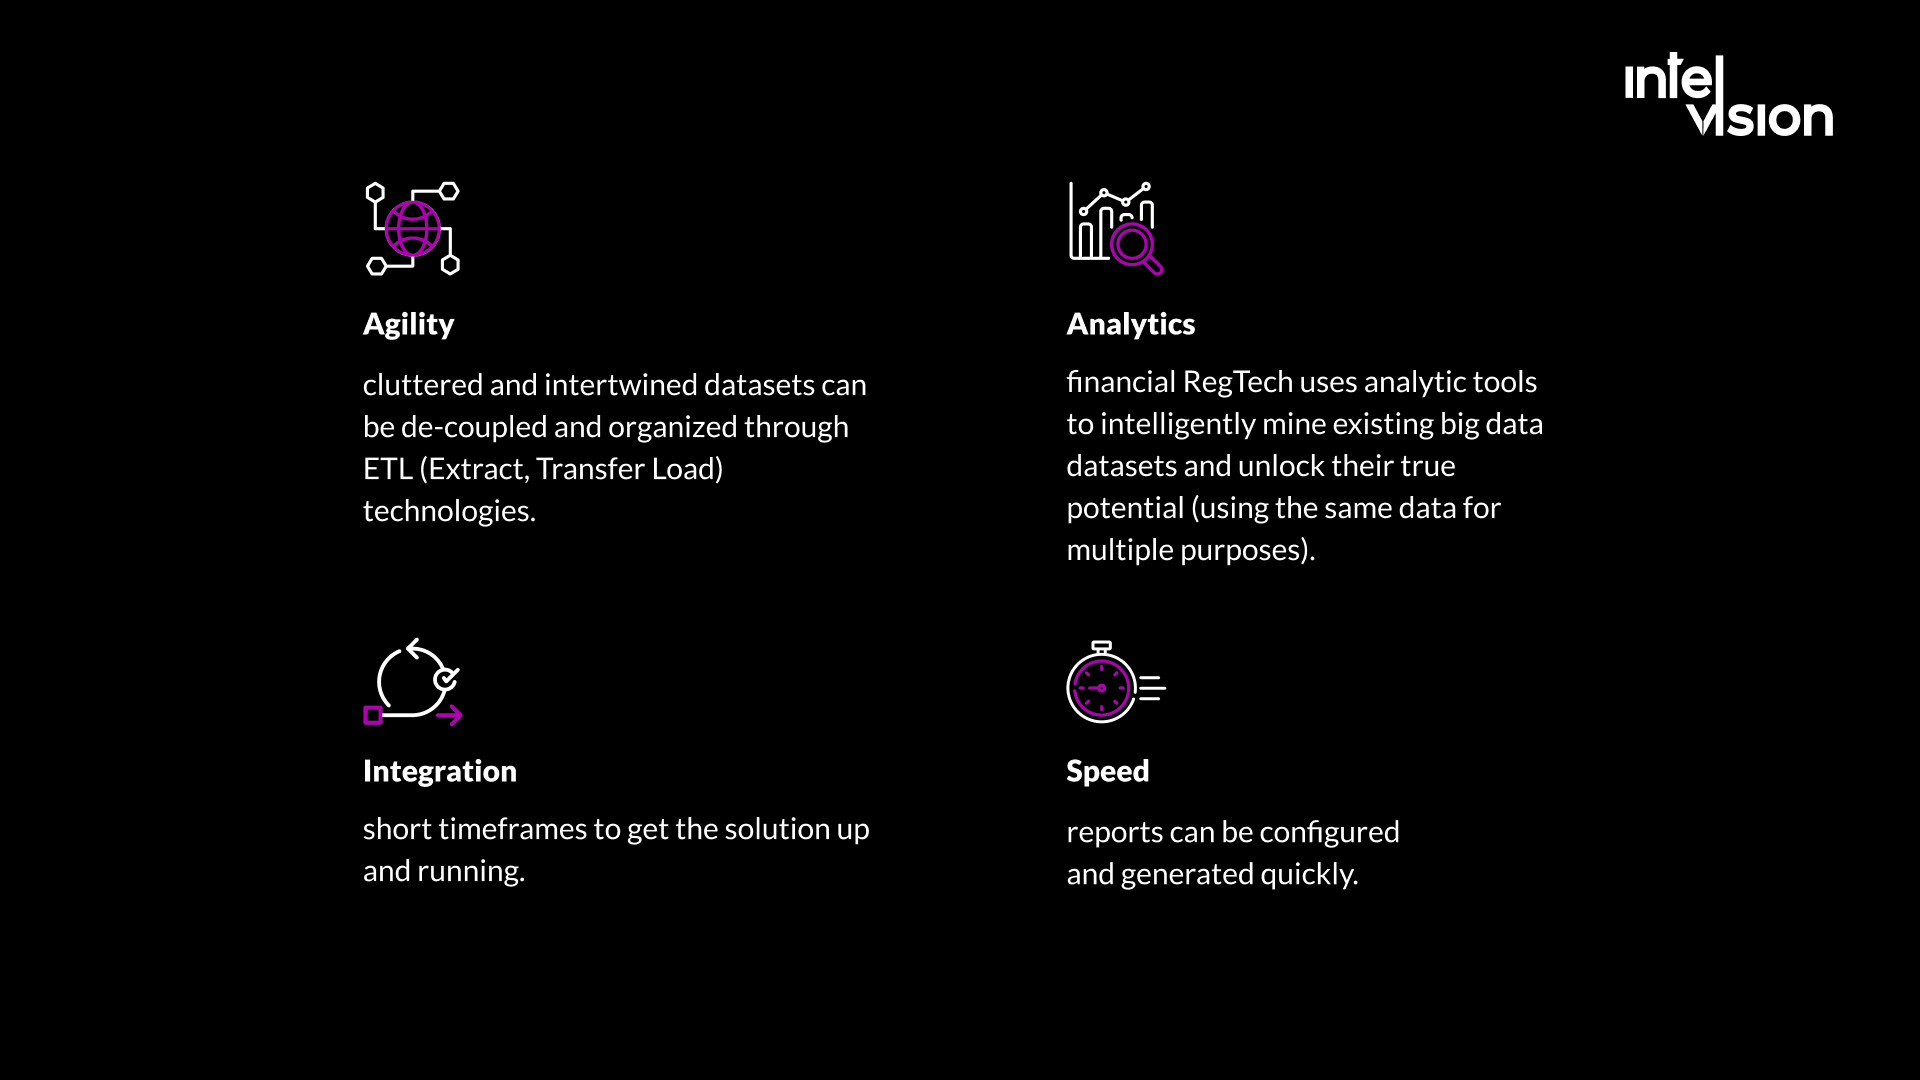
Was ist am RegTech-System neu und besonders? Hier sind die wichtigsten Merkmale der Technologie:
- Agilität: Unübersichtliche, ineinander verflochtene Datensätze lassen sich mit ETL-Technologien (Extract, Transfer, Load) entflechten und ordnen.
- Tempo: Berichte lassen sich schnell konfigurieren und erstellen.
- Integration: Die Lösung ist in kurzer Zeit einsatzbereit.
- Analytics: Finanz-RegTech nutzt Analysetools, um vorhandene Big-Data-Bestände intelligent auszuwerten und ihr volles Potenzial zu heben (dieselben Daten für mehrere Zwecke).
Die Geschichte von RegTech im Bankwesen
Alles begann 2007, als die Finanzkrise die USA traf. Viele gaben den Aufsichtsbehörden die Schuld, weil sie die Banken kaum beaufsichtigt hatten. Die Banken vergaben Kredite an jeden, was zum Zusammenbruch führte. Danach ordneten die Federal Reserve und das US-Finanzministerium den Finanzsektor neu und erließen in kurzer Zeit viele neue Gesetze. IBM schätzt, dass Aufsichtsbehörden jedes Jahr mindestens 20.000 neue Vorschriften erlassen. 2020 umfasste das gesamte Regelwerk mehr als 300 Millionen Seiten.
Um mit diesen Änderungen Schritt zu halten, mussten Banken ihre Ausgaben für Juristen, Berater und Softwareentwickler drastisch erhöhen. Allein bei CITI liegt das Budget dafür bei rund 3,4 Mrd. US-Dollar pro Jahr. Laut der American Banking Association geben Banken allein in den USA insgesamt etwa 70 Mrd. US-Dollar im Jahr für diesen Posten aus.
Den Begriff Finanz-RegTech gibt es erst seit 2015, als Risikokapital begann, Startups in diesem Bereich zu finanzieren. Damals verlor das zuvor beliebte Online-Lending an Vertrauen, und Venture-Fonds, die aktiv nach neuen Nischen suchten, investierten in RegTech im Bankwesen. Anders als viele andere Startups, die ganze Branchen umkrempeln wollten, waren diese Unternehmen in den Augen der Investoren keine Bedrohung, sondern ein verlässlicher Partner des traditionellen Finanzsystems.
Die 4 wichtigsten Vorteile von RegTech im Bankensektor
Der entscheidende Unterschied zwischen klassischen Systemen und RegTech im Bankwesen ist einfach: Agilität. Klassische Systeme sind robust und darauf ausgelegt, Ihre festgelegten, „eingefrorenen“ Anforderungen zu erfüllen. Sie können aber unflexibel sein, und für Erweiterungen oder Änderungen muss in einer proprietären Sprache entwickelt oder konfiguriert werden.
Ein weiteres Merkmal von Finanz-RegTech: Die Systeme laufen meist in der Cloud. Die Daten werden extern gepflegt, verwaltet und gesichert. Cloudbasierte digitale Systeme bieten Flexibilität (individuelle Kontrolle über Daten, Zugriff und Weitergabe), bessere Performance und Skalierbarkeit (Funktionen lassen sich einfach hinzufügen oder entfernen) und mehr Sicherheit (Daten werden bei der Übertragung und im Ruhezustand verschlüsselt). Und Sie zahlen nur für das, was Sie nutzen.
Sehen wir uns weitere Vorteile an, die das RegTech-System so beliebt gemacht haben.
Datenvalidierung
Anbieter helfen, die Erstprüfung von Kunden nach den Vorgaben der Aufsicht zu automatisieren. Manche lösen einzelne Aufgaben: Sie prüfen zum Beispiel die Echtheit von Ausweisdokumenten oder sind auf die Prüfung von Kundenbankkonten spezialisiert.
Automatisiertes Reporting
RegTech im Bankwesen automatisiert die Erstellung von Berichten nach den geltenden Regeln und Vorschriften vollständig.
Datenschutz
Finanzinstitute haben einen enormen Bedarf an Cybersicherheit. Die Zahl der Cyberangriffe und die Schäden daraus wachsen weiter: Laut Forbes beliefen sich die weltweiten Schäden durch Cyberangriffe allein im vergangenen Jahr auf 158 Mrd. US-Dollar.
Gerüchte über den Einfluss von Hackern auf die Ergebnisse der US-Wahlen haben die Aufsichtsbehörden veranlasst, neue Gesetze in diesem Bereich zu erlassen. Heute gibt es mehrere Schwerpunkte:
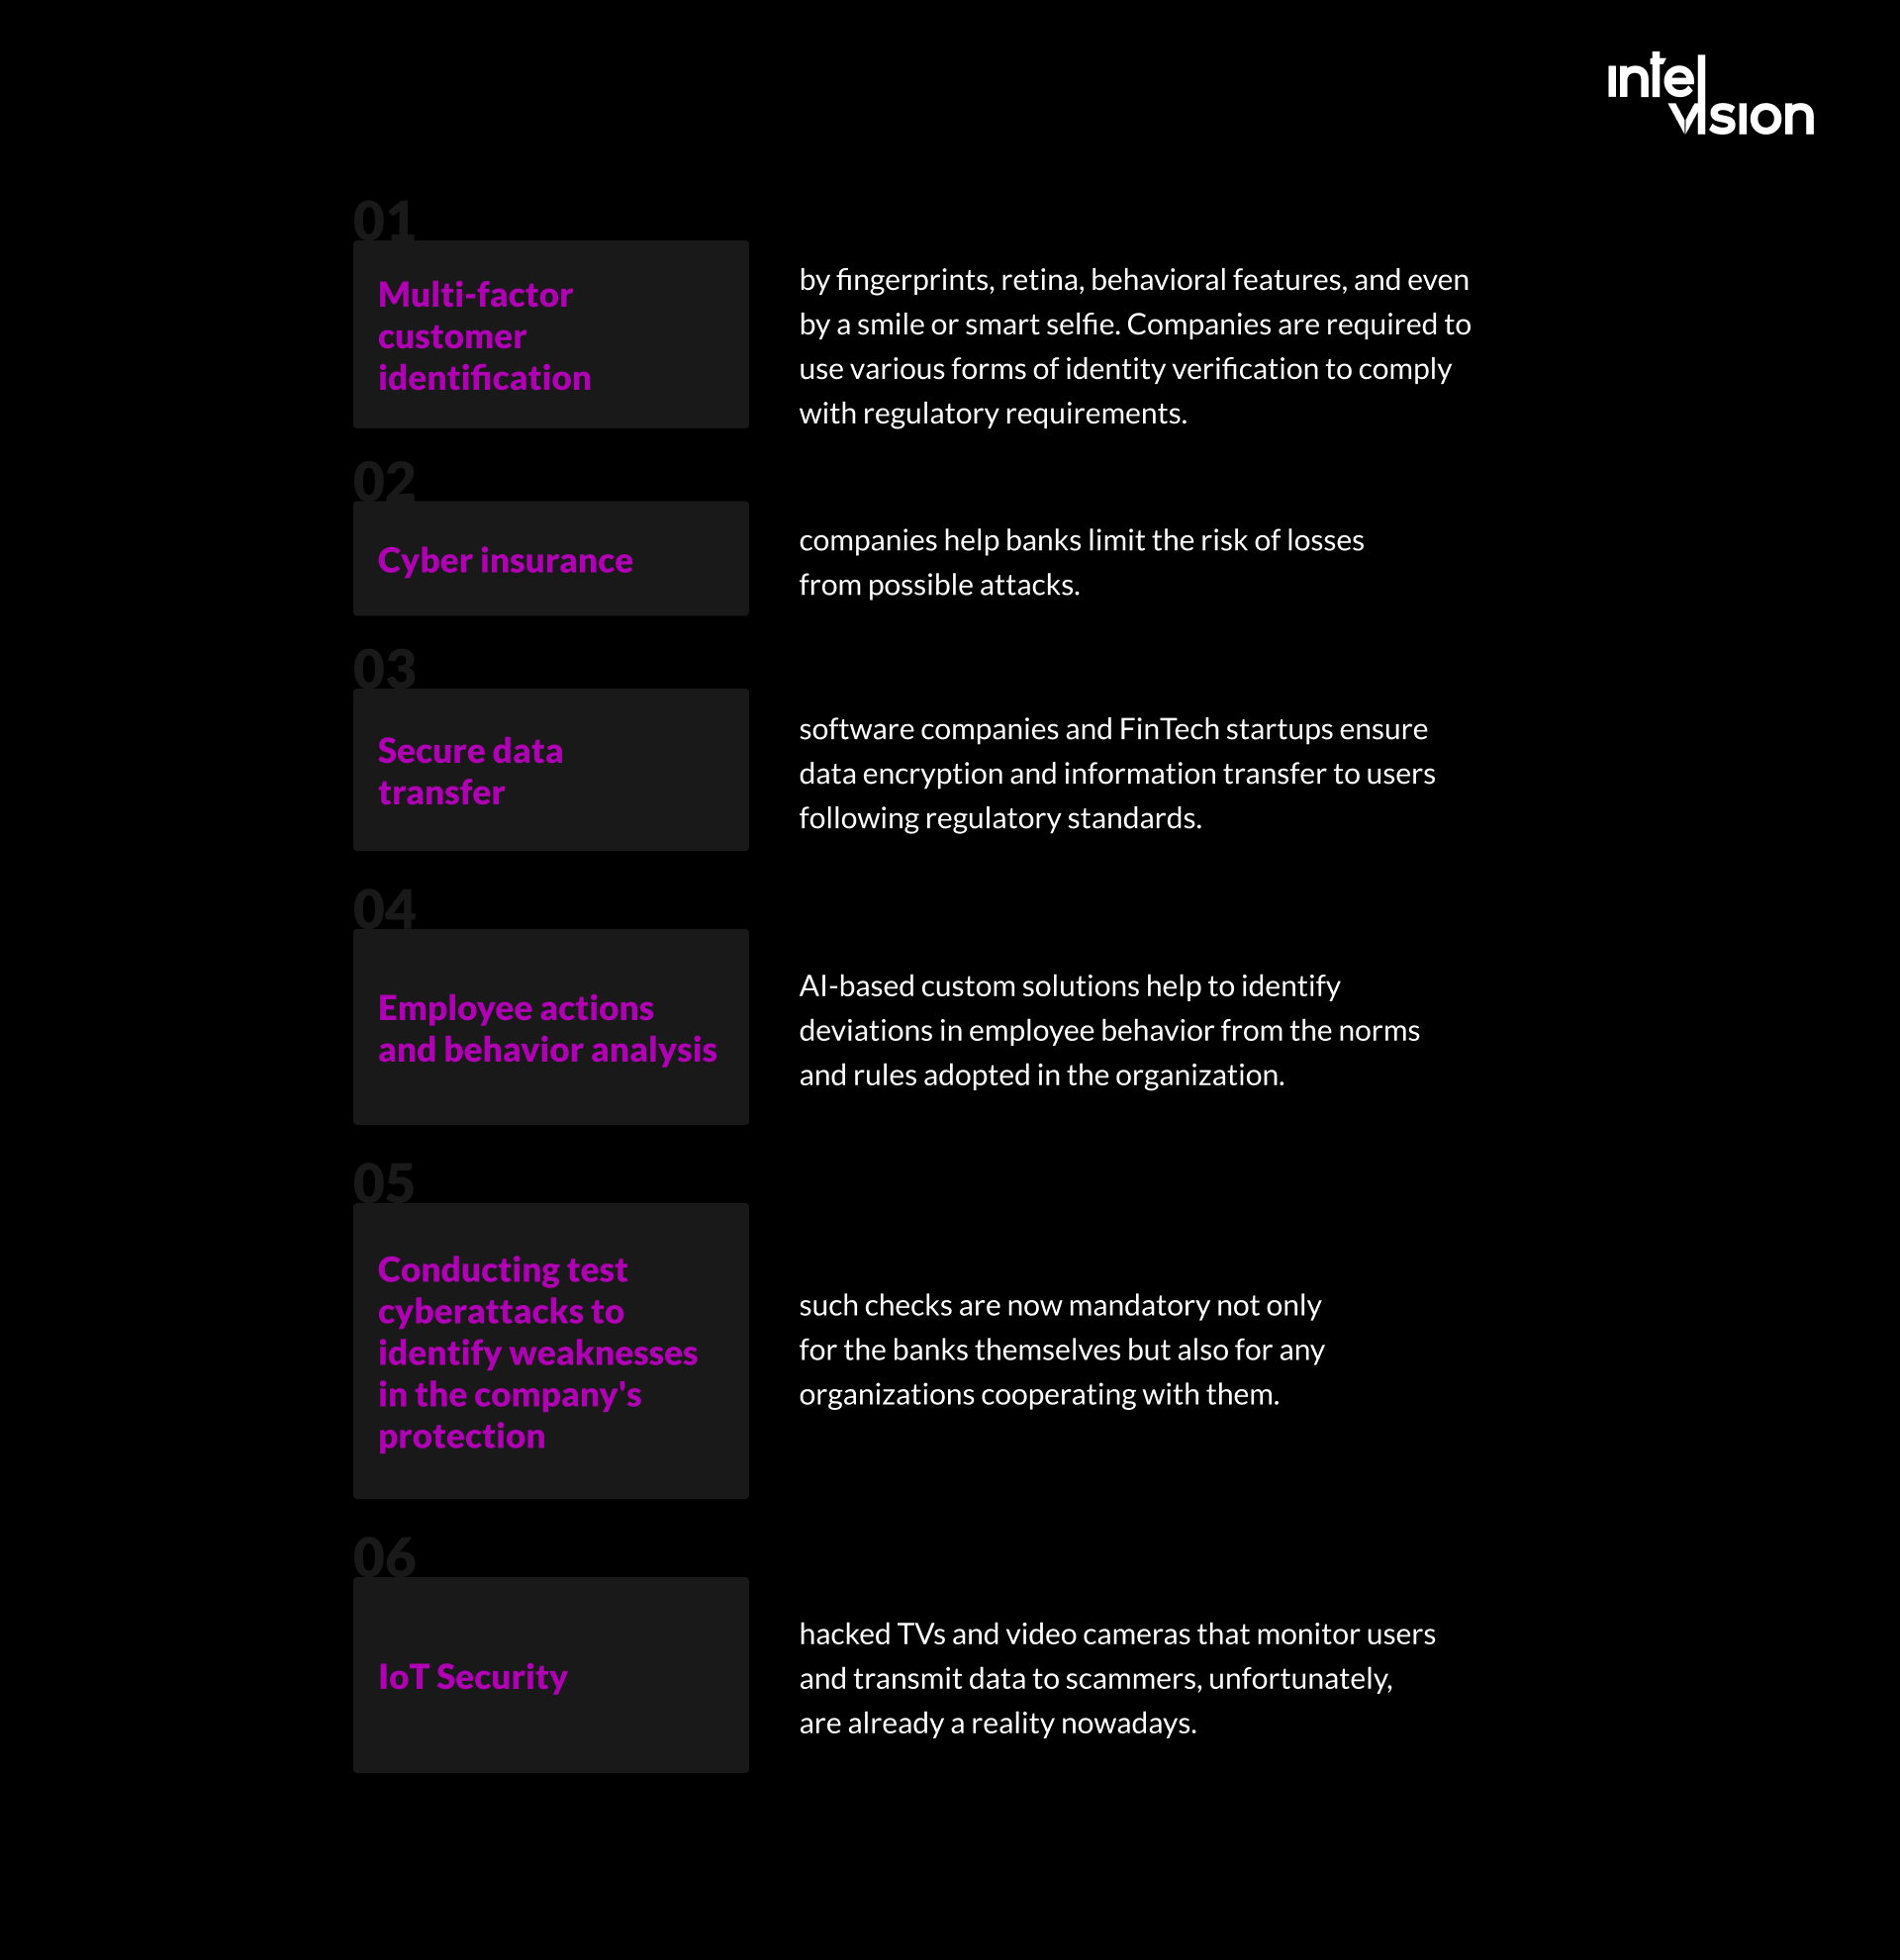
- Multi-Faktor-Identifizierung von Kunden: per Fingerabdruck, Netzhaut, Verhaltensmerkmalen und sogar per Lächeln oder Smart Selfie. Unternehmen müssen verschiedene Formen der Identitätsprüfung nutzen, um regulatorische Anforderungen zu erfüllen.
- Cyberversicherung: Anbieter helfen Banken, das Risiko von Verlusten durch mögliche Angriffe zu begrenzen.
- Sichere Datenübertragung: Softwareunternehmen und Fintech-Startups sorgen dafür, dass Daten verschlüsselt und Informationen gemäß regulatorischen Standards an Nutzer übertragen werden.
- Analyse von Handlungen und Verhalten der Mitarbeiter: Individuelle KI-Systeme erkennen, wenn das Verhalten von Mitarbeitern von den Normen und Regeln der Organisation abweicht.
- Simulierte Cyberangriffe, um Schwachstellen in der Abwehr des Unternehmens aufzudecken: Solche Prüfungen sind heute nicht nur für Banken selbst Pflicht, sondern auch für alle Organisationen, die mit ihnen zusammenarbeiten.
- IoT-Sicherheit: Gehackte Fernseher und Videokameras, die Nutzer beobachten und Daten an Betrüger senden, sind leider schon Realität.
Effizienz & schnelle Reaktion auf Änderungen
Sobald neue Gesetze verabschiedet sind, lassen sie sich in die Software laden, und die Software hält sie automatisch ein.
Die wichtigsten RegTech-Trends für 2022
Big Data, Cloud Computing und ML-Algorithmen werden eingesetzt, um Unternehmen über automatisierte Verfahren im Risikomanagement streng zu regulieren. Hier sind einige Trends bei RegTech und in der Finanzbranche, die Sie im Blick behalten sollten, wenn Sie der Konkurrenz voraus sein wollen.
Der Aufstieg von ESG
Die wachsende Sorge um den globalen Klimawandel hat Finanzierungen rund um Environmental, Social and Governance (ESG) zu einem Trendthema gemacht. Immer mehr Regierungen lenken Finanzströme in nachhaltigere Wirtschaftsaktivitäten, und RegTech im Bankwesen wird diesen Wandel maßgeblich unterstützen. Finanzinstitute, Fintech- und RegTech-Unternehmen bereiten sich bereits auf modernere regulatorische Technologien vor und verschlanken ihre Prozesse.
KYC und Finanzkriminalität
Immer mehr Menschen erledigen ihre Finanzgeschäfte online. Deshalb wird Know Your Customer (KYC) für Unternehmen unverzichtbar, um Finanzkriminalität zu verhindern. KYC ist im gesamten Finanzdienstleistungsmarkt ein Trend, und RegTech im Bankwesen ist da keine Ausnahme. Finanzinstitute brauchen genaue Echtzeitdaten, um das potenzielle Risiko ihrer Kunden einschätzen zu können.
Krypto-Kommunikation
Die Regulierung von Kryptowährungen rückt stärker in den Fokus, weil Token mit nicht registrierten Wertpapieren die Kurse von Kryptowährungen anfällig für Manipulation machen. Bußgelder und Regulierung auf den Kryptomärkten nehmen zu. Deshalb wird Krypto-Kommunikation in den nächsten Jahren ein wachsender Trend bei RegTech.
Wie Intelvision Ihr Finanzprojekt mit individueller Software voranbringt
Intelvision ist ein schnell wachsendes, modernes Softwareunternehmen, das aktuelle RegTech mit regulatorischer Expertise verbindet. So finden Sie klügere und effizientere Wege, Verhaltensrisiken (Conduct Risk) und Compliance in den Griff zu bekommen. Professionell und zuverlässig: So beschreiben Kunden unsere Leistungen in der Entwicklung von Finanzsoftware. Wir verbinden die neuesten Entwicklungsansätze mit Ihren Geschäftszielen.
An Ihrem Projekt arbeiten ausschließlich Softwareentwickler und QA-Engineers ab Middle+-Level. Unser Ziel ist es, großartige digitale Produkte zu bauen. Wir verstehen uns als Partner, im eigenen Team ebenso wie gegenüber unseren Kunden. Unsere Spezialisten begleiten jedes Projekt vom Start bis zum Launch. Sie haben ein Projekt? Schreiben Sie uns.
Diese Vorteile sollten Sie bedenken:
- Mehr Transparenz: Durch integrierte Technologie werden Risikoüberwachung und Risikomanagement fest in der Organisation verankert, und Sie sehen Ihren Compliance-Status in Echtzeit. Wer Risiken rechtzeitig erkennt, ist weniger anfällig für große unerkannte Probleme, die teure Nachbesserungen sowie Bußgelder und Strafen der Aufsicht nach sich ziehen können.
- Höhere Kosteneffizienz: Wenn bestimmte Compliance- und Risikofunktionen automatisiert sind, sparen Sie erheblich Personalkosten und müssen keine spezialisierten Fachkräfte für Compliance und Risikomanagement suchen.
Sie interessieren sich für Technologie und neue Entwicklungen? Folgen Sie uns auf LinkedIn und Facebook, damit Sie unsere nächsten Updates zu Fintech und RegTech nicht verpassen.
RegTech im Bankwesen spielt eine Schlüsselrolle für die Zukunft von Risiko- und Compliance-Management in der Finanzbranche. Unternehmen, die die Technologie einführen, verschaffen sich einen Wettbewerbsvorteil, weil sie Risiken effizienter und wirksamer mindern können.
Sie lesen Intelvision öfter? Fügen Sie uns in der Google-Suche als bevorzugte Quelle hinzu.
Zu bevorzugten Quellen hinzufügen